
Con l’adozione dei nuovi verbali ministeriali prende forma il sistema di vigilanza sugli Enti del Terzo Settore. Sotto osservazione non solo gli adempimenti al RUNTS, ma anche statuti, attività di interesse generale, attività diverse, divieto di distribuzione degli utili, bilanci e trasparenza. Sul fronte fiscale, dal 2026 diventa decisiva anche la corretta distinzione tra attività commerciali e non commerciali.
Per gli Enti del Terzo Settore iscritti al RUNTS si apre una fase nuova.
Dopo gli anni dedicati alla nascita del Registro, alla trasmigrazione e all’adeguamento degli statuti, il sistema previsto dal Codice del Terzo Settore sta entrando progressivamente nella fase dei controlli sulla permanenza effettiva dei requisiti.
Il passaggio più recente è rappresentato dal Decreto direttoriale n. 198 del 10 agosto 2026, con il quale il Ministero del Lavoro e delle Politiche Sociali ha approvato i modelli ufficiali dei verbali da utilizzare per i controlli ordinari e straordinari sugli ETS, oltre al modello per il mancato controllo in caso di irreperibilità dell’ente.
Una precisazione è tuttavia necessaria: non significa che sia già partita su tutto il territorio nazionale una campagna generalizzata di verifiche. Lo stesso Ministero, annunciando i modelli il 10 agosto, ha chiarito che proseguiranno le ulteriori attività propedeutiche all’avvio dei controlli. Il D.M. n. 125/2025 prevede inoltre che l’avvio del primo triennio sia definito nell’ambito dell’attivazione del sistema informativo dedicato.
Il messaggio per gli enti, però, è altrettanto chiaro: oggi si conosce già con notevole precisione che cosa verrà verificato.
Dal RUNTS alla verifica sostanziale dell’ente
Il D.M. n. 125 del 7 agosto 2025, emanato in attuazione dell’articolo 96 del Codice del Terzo Settore, ha definito forme, contenuti e modalità della vigilanza sugli ETS. I controlli ordinari sono programmati secondo una logica periodica, mentre quelli straordinari possono essere attivati dagli Uffici del RUNTS in presenza di specifiche esigenze istruttorie o segnalazioni.
L’adozione del modello di verbale ordinario consente ora di comprendere che il controllo non sarà una semplice verifica della presenza di qualche documento nella piattaforma.
La verifica riguarda la coerenza complessiva dell’ente con il Codice del Terzo Settore: struttura associativa, statuto, attività concretamente esercitate, governance, impiego delle risorse, rendicontazione e obblighi di pubblicità.
In altri termini, non sarà sufficiente essere formalmente iscritti al RUNTS. Occorrerà dimostrare di continuare ad avere, nella gestione concreta, le caratteristiche necessarie per rimanervi.
Statuto e attività: deve esserci coerenza tra carta e realtà
Uno dei primi blocchi del nuovo verbale riguarda proprio atto costitutivo e statuto.
Viene verificato che lo statuto contenga gli elementi richiesti dall’articolo 21 del Codice: assenza dello scopo di lucro, finalità civiche, solidaristiche e di utilità sociale, attività di interesse generale, disciplina dell’amministrazione, diritti e obblighi degli associati, regole per le ammissioni, devoluzione del patrimonio e composizione degli organi.
Ma il controllo compie un passo ulteriore.
Non basta che le attività di interesse generale siano scritte nello statuto: il modello ministeriale chiede di verificare se l’ente le abbia effettivamente svolte e se queste siano rimaste esclusive o prevalenti rispetto alle eventuali attività diverse.
È quindi destinata a diventare sempre più importante la corrispondenza tra ciò che l’ente dichiara nel RUNTS, ciò che prevede il proprio statuto e ciò che emerge dalla gestione e dalla contabilità.
Attività diverse: attenzione ai limiti
Un capitolo specifico è dedicato alle attività diverse di cui all’articolo 6 del Codice del Terzo Settore.
Il verbale verifica non soltanto che lo statuto ne consenta lo svolgimento, ma anche che esse mantengano il carattere secondario e strumentale rispetto alle attività di interesse generale.
Il modello richiama espressamente i parametri del D.M. n. 107/2021 e verifica, per ciascuna annualità esaminata, se i ricavi delle attività diverse abbiano superato il 30% delle entrate complessive oppure il 66% dei costi complessivi dell’ente.
Si tratta di un controllo particolarmente significativo perché porta direttamente dentro il bilancio la verifica del rispetto dei limiti stabiliti dalla normativa.
Non lucratività: sotto esame anche compensi e distribuzioni indirette
Altro punto centrale è il rispetto del principio di assenza dello scopo di lucro.
Il verbale ministeriale prevede espressamente la verifica del divieto di distribuzione, anche indiretta, di utili e avanzi di gestione.
Vengono inoltre considerati i compensi riconosciuti ad amministratori, componenti degli organi di controllo e altri titolari di cariche sociali, nonché le retribuzioni e i compensi corrisposti ai lavoratori, per verificare il rispetto dei limiti e dei criteri stabiliti dall’articolo 8 del Codice.
La non lucratività, dunque, non viene valutata soltanto leggendo la clausola contenuta nello statuto.
Deve risultare anche dai comportamenti economici concretamente adottati dall’ente.
Bilanci: sotto controllo le ultime tre annualità
Particolare attenzione è dedicata al bilancio.
Il verbale ordinario richiede di verificare se i bilanci delle ultime tre annualità siano stati redatti conformemente all’articolo 13 del Codice del Terzo Settore e ai modelli ministeriali applicabili, compresi quelli introdotti dal D.M. 5 marzo 2020 e dal più recente D.M. 18 febbraio 2026.
Se dal bilancio emergono entrate derivanti da attività diverse, deve inoltre risultare che l’organo amministrativo abbia documentato il loro carattere secondario e strumentale nella relazione di missione, nell’annotazione in calce al rendiconto per cassa o nella nota integrativa, a seconda della forma di rendicontazione adottata.
Il bilancio assume quindi una funzione che va ben oltre la mera rappresentazione contabile.
Diventa uno dei principali strumenti attraverso i quali verificare se l’ente stia realmente rispettando i requisiti del Terzo Settore.
Non a caso anche il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili, nella nuova edizione 2026 della guida dedicata al bilancio degli ETS, sottolinea il ruolo della rendicontazione come documento attraverso cui accertare numerosi requisiti richiesti dalla disciplina del settore.
Bilanci depositati e dati RUNTS aggiornati
Il controllo si estende anche agli adempimenti telematici.
Il modello verifica che siano state effettuate le comunicazioni obbligatorie al RUNTS e che bilancio o rendiconto per cassa siano stati regolarmente depositati, con indicazione delle annualità presenti e del rispetto dei termini. Analoga verifica riguarda, ove dovuti, il bilancio sociale e il rendiconto delle raccolte fondi.
Dal 2026 il termine ordinario per il deposito del bilancio non è più fissato rigidamente al 30 giugno: a seguito delle modifiche al D.M. 106/2020 è stabilito in 180 giorni dalla chiusura dell’esercizio.
Per gli ETS più piccoli è inoltre operativo il nuovo rendiconto per cassa in forma aggregata, Modello E, utilizzabile dagli enti con ricavi non superiori a 60.000 euro secondo le condizioni e le decorrenze chiarite dal Ministero nell’aprile 2026.
Lo stesso modello di controllo prevede una verifica semplificata per gli enti che, nel triennio precedente al controllo, abbiano depositato esclusivamente bilanci con entrate complessive non superiori a 60.000 euro.
Organi di controllo e revisori: il ruolo diventa ancora più centrale
La nuova stagione dei controlli coinvolge direttamente anche gli organi di controllo e i revisori legali.
Il verbale ministeriale prevede infatti, quando l’organo di controllo è stato nominato, la verifica del deposito della relazione contenente gli esiti dell’attività di vigilanza svolta ai sensi dell’articolo 30 del Codice. Se l’ente è sottoposto a revisione legale, viene verificato anche il deposito della relativa relazione.
Il modello controlla inoltre se l’organo sia stato correttamente nominato e composto e, quando ricorrono le condizioni previste dall’articolo 31, se sia stato nominato il revisore legale o la società di revisione.
Il CNDCEC ha aggiornato proprio nel 2026 le Norme di comportamento dell’Organo di controllo degli ETS e il modello di relazione all’assemblea in occasione dell’approvazione del bilancio d’esercizio.
Il messaggio è evidente: amministratori, organi di controllo e professionisti non possono più considerare bilancio, statuto e adempimenti RUNTS come compartimenti separati.
Dal 2026 entra in gioco anche il nuovo regime fiscale
Accanto ai controlli di natura ordinamentale si aggiunge un altro elemento fondamentale: dal 1° gennaio 2026 è entrata pienamente in vigore la disciplina fiscale del Codice del Terzo Settore, dopo il via libera europeo arrivato nel 2025.
Questo rende centrale la corretta classificazione delle entrate e delle attività ai fini fiscali.
La Circolare dell’Agenzia delle Entrate n. 1/E del 19 febbraio 2026 ha fornito i primi chiarimenti organici sulla qualificazione fiscale degli ETS e sui criteri di non commercialità delle attività di interesse generale.
In linea generale, per gli ETS diversi dalle imprese sociali, l’articolo 79 collega la non commercialità delle attività di interesse generale anche al rapporto tra ricavi e costi effettivi. La disciplina contempla inoltre una specifica soglia di tolleranza: le attività possono continuare a essere considerate non commerciali quando i ricavi non superino i relativi costi di oltre il 6%, purché tale situazione non si protragga oltre il periodo temporale previsto dalla norma.
La distinzione diventa decisiva perché dalla prevalenza delle componenti commerciali o non commerciali può dipendere la stessa qualificazione fiscale dell’ente.
Attenzione però: controllo RUNTS e controllo fiscale non sono la stessa cosa
È proprio su questo punto che occorre evitare una sovrapposizione.
Una Nota del Ministero del Lavoro del 15 maggio 2026 ha precisato che la valutazione sulla qualificazione dell’ETS come ente fiscalmente commerciale o non commerciale non compete agli Uffici del RUNTS, ma appartiene all’Amministrazione finanziaria.
Gli Uffici RUNTS verificano invece il rispetto delle disposizioni ordinamentali necessarie per l’iscrizione e la permanenza nel Registro.
Le due verifiche, dunque, sono differenti, ma fortemente collegate.
Lo stesso bilancio che consente di verificare le attività di interesse generale e il rispetto dei limiti delle attività diverse fornisce infatti molti dei dati necessari anche per la corretta qualificazione fiscale.
Per questo, nel 2026, contabilità e rendicontazione diventano il punto di incontro tra compliance RUNTS e compliance fiscale.
Cosa dovrebbero fare ora gli ETS
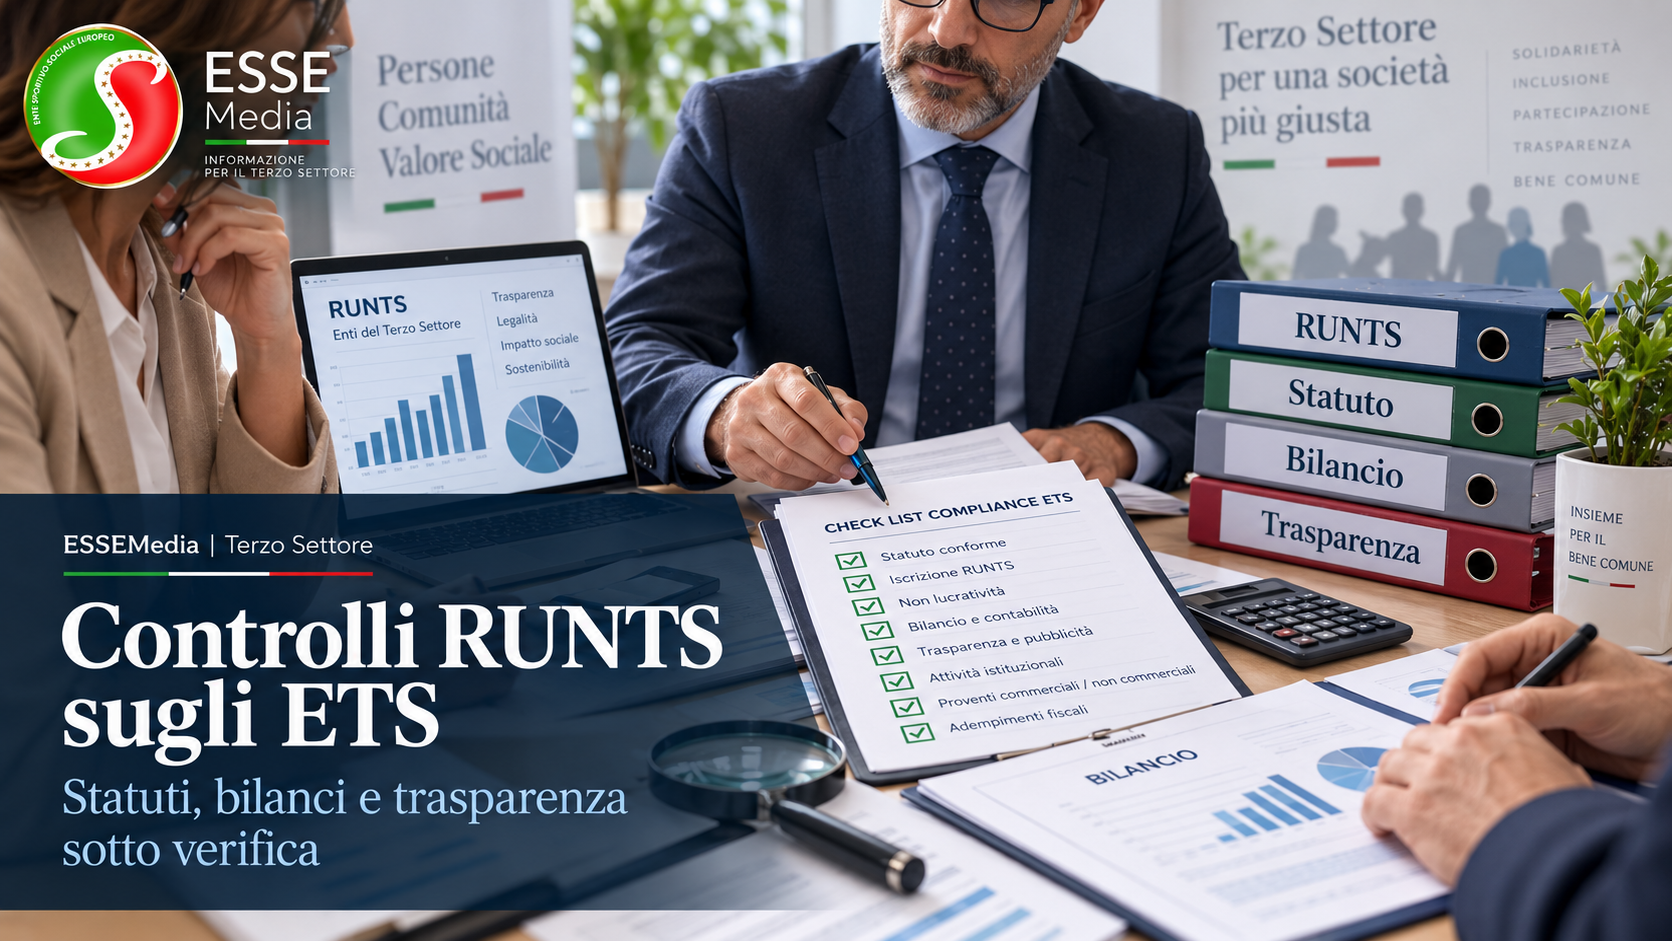
Prima che il sistema dei controlli entri pienamente a regime, per associazioni, fondazioni, APS, ODV, reti associative e altri ETS il nuovo verbale può essere utilizzato come una vera e propria check-list preventiva.
In particolare è opportuno verificare:
- corrispondenza tra statuto depositato, attività dichiarate al RUNTS e attività effettivamente svolte;
- presenza nello statuto di tutte le clausole richieste dal Codice;
- rispetto dei limiti relativi alle attività diverse;
- rispetto del divieto di distribuzione diretta e indiretta degli utili;
- corretta redazione dei bilanci secondo i modelli ministeriali applicabili;
- corretta distinzione contabile e fiscale delle entrate e verifica della commercialità delle attività;
- deposito nei termini di bilanci, eventuale bilancio sociale, rendiconti delle raccolte fondi e relazioni degli organi di controllo;
- regolare tenuta dei libri sociali e del registro dei volontari;
- corretto funzionamento degli organi sociali e, quando obbligatori, dell’organo di controllo e del revisore;
- aggiornamento delle informazioni presenti nel RUNTS.
Dal semplice adempimento alla “compliance” dell’ente
La novità più significativa, in definitiva, non è rappresentata soltanto dall’arrivo di nuovi controlli.
È il cambiamento di prospettiva.
Con l’entrata a regime del RUNTS, della nuova fiscalità del Terzo Settore e del sistema di vigilanza, statuto, attività, contabilità, bilancio e governance devono raccontare la stessa realtà.
Non sarà più sufficiente adeguare formalmente lo statuto o depositare annualmente un documento contabile.
L’ente dovrà poter dimostrare nel tempo di essere realmente organizzato e gestito secondo le regole che giustificano la qualifica di ETS e le relative agevolazioni.
Per questo il nuovo verbale di controllo ordinario, già oggi, può diventare uno strumento prezioso per effettuare un vero e proprio check-up dell’ente prima dell’arrivo della verifica.
Ed è probabilmente questa la raccomandazione più importante per il Terzo Settore nella seconda parte del 2026: non aspettare il controllo per verificare di essere in regola.